Domain buchhaltungsbüro24.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsbüro24.de um.
Sind Sie am Kauf der Domain
buchhaltungsbüro24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsbüro24.de kaufen?
Ist eine mindestmietzeit zulässig?
Eine Mindestmietzeit ist grundsätzlich zulässig, solange sie im Mietvertrag klar vereinbart ist und nicht gegen geltendes Recht verstößt. In Deutschland gibt es jedoch gesetzliche Regelungen, die die Vereinbarung einer Mindestmietzeit einschränken können. Zum Beispiel ist eine Mindestmietzeit von mehr als einem Jahr in der Regel nicht zulässig. Es ist daher wichtig, die genauen gesetzlichen Bestimmungen zu beachten, um sicherzustellen, dass die Mindestmietzeit rechtlich einwandfrei ist. Bei Unsicherheiten empfiehlt es sich, rechtlichen Rat einzuholen. **
Kann man eine mindestmietzeit festlegen?
Kann man eine Mindestmietzeit festlegen? Ja, grundsätzlich ist es möglich, eine Mindestmietzeit im Mietvertrag zu vereinbaren. Diese kann beispielsweise für einen bestimmten Zeitraum festgelegt werden, wie zum Beispiel für ein Jahr. Allerdings muss die Mindestmietzeit rechtlich zulässig sein und darf nicht gegen geltendes Mietrecht verstoßen. Es ist daher ratsam, sich vor Vertragsabschluss über die rechtlichen Rahmenbedingungen zu informieren. In einigen Fällen kann eine Mindestmietzeit auch im beiderseitigen Interesse sein, um Planungssicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Mindestmietzeit
Top-Angebote
Produkte zum Begriff Mindestmietzeit:
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haberstock, Lothar: Kostenrechnung / Kostenrechnung IKostenrechnung / Kostenrechnung I , Einführung - mit Fragen, Aufgaben, Fallstudien und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: durchgesehene Auflage, Erscheinungsjahr: 20220401, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Haberstock, Lothar~Haberstock, Philipp, Auflage: 22015, Auflage/Ausgabe: durchgesehene Auflage, Seitenzahl/Blattzahl: 404, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Kostenartenrechnung; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Controlling, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 209, Breite: 139, Höhe: 24, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2506043, Vorgänger EAN: 9783503191741 9783503106998 9783503083763 9783503060979 9783503050338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann ein Vermieter eine mindestmietzeit festlegen?
Ja, ein Vermieter kann eine Mindestmietzeit festlegen, solange dies im Mietvertrag klar vereinbart ist. Diese Mindestmietzeit kann beispielsweise sechs Monate oder ein Jahr betragen. Während dieser Zeit kann der Mieter normalerweise nicht vorzeitig aus dem Vertrag aussteigen. Es ist wichtig, dass Mieter die Bedingungen des Mietvertrags sorgfältig prüfen, bevor sie ihn unterzeichnen, um sicherzustellen, dass sie mit der Mindestmietzeit einverstanden sind. In einigen Fällen kann es jedoch gesetzliche Beschränkungen geben, die die Festlegung einer Mindestmietzeit einschränken. **
-
Ist eine Mindestmietzeit während der Schwangerschaft vorgeschrieben?
In den meisten Ländern gibt es keine spezifische gesetzliche Regelung zur Mindestmietzeit während der Schwangerschaft. Die Mietbedingungen werden normalerweise durch den Mietvertrag und das allgemeine Mietrecht geregelt. Es kann jedoch sein, dass in einigen Ländern spezielle Schutzbestimmungen für schwangere Mieterinnen gelten, die ihnen bestimmte Rechte und Schutzmaßnahmen bieten. Es ist ratsam, sich über die spezifischen Regelungen in dem jeweiligen Land oder der Region zu informieren. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
Was darf ein buchhaltungsbüro machen?
Ein Buchhaltungsbüro darf verschiedene Aufgaben im Bereich der Buchführung und Finanzverwaltung übernehmen. Dazu gehören die Erfassung von Geschäftsvorfällen, die Erstellung von Finanzberichten, die Durchführung von Buchhaltungsaufgaben wie Kontierung und Verbuchung von Belegen sowie die Erstellung von Umsatzsteuervoranmeldungen. Darüber hinaus kann ein Buchhaltungsbüro auch bei der Erstellung von Jahresabschlüssen und Steuererklärungen unterstützen. Es ist wichtig, dass ein Buchhaltungsbüro über entsprechend qualifiziertes Personal verfügt, um diese Aufgaben fachgerecht und zuverlässig ausführen zu können. **
Top-Angebote
Produkte zum Begriff Mindestmietzeit:
-
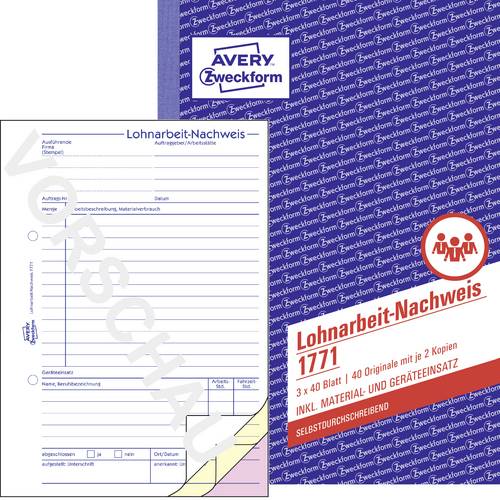
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine mindestmietzeit zulässig?
Eine Mindestmietzeit ist grundsätzlich zulässig, solange sie im Mietvertrag klar vereinbart ist und nicht gegen geltendes Recht verstößt. In Deutschland gibt es jedoch gesetzliche Regelungen, die die Vereinbarung einer Mindestmietzeit einschränken können. Zum Beispiel ist eine Mindestmietzeit von mehr als einem Jahr in der Regel nicht zulässig. Es ist daher wichtig, die genauen gesetzlichen Bestimmungen zu beachten, um sicherzustellen, dass die Mindestmietzeit rechtlich einwandfrei ist. Bei Unsicherheiten empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Kann man eine mindestmietzeit festlegen?
Kann man eine Mindestmietzeit festlegen? Ja, grundsätzlich ist es möglich, eine Mindestmietzeit im Mietvertrag zu vereinbaren. Diese kann beispielsweise für einen bestimmten Zeitraum festgelegt werden, wie zum Beispiel für ein Jahr. Allerdings muss die Mindestmietzeit rechtlich zulässig sein und darf nicht gegen geltendes Mietrecht verstoßen. Es ist daher ratsam, sich vor Vertragsabschluss über die rechtlichen Rahmenbedingungen zu informieren. In einigen Fällen kann eine Mindestmietzeit auch im beiderseitigen Interesse sein, um Planungssicherheit zu gewährleisten. **
-
Kann ein Vermieter eine mindestmietzeit festlegen?
Ja, ein Vermieter kann eine Mindestmietzeit festlegen, solange dies im Mietvertrag klar vereinbart ist. Diese Mindestmietzeit kann beispielsweise sechs Monate oder ein Jahr betragen. Während dieser Zeit kann der Mieter normalerweise nicht vorzeitig aus dem Vertrag aussteigen. Es ist wichtig, dass Mieter die Bedingungen des Mietvertrags sorgfältig prüfen, bevor sie ihn unterzeichnen, um sicherzustellen, dass sie mit der Mindestmietzeit einverstanden sind. In einigen Fällen kann es jedoch gesetzliche Beschränkungen geben, die die Festlegung einer Mindestmietzeit einschränken. **
-
Ist eine Mindestmietzeit während der Schwangerschaft vorgeschrieben?
In den meisten Ländern gibt es keine spezifische gesetzliche Regelung zur Mindestmietzeit während der Schwangerschaft. Die Mietbedingungen werden normalerweise durch den Mietvertrag und das allgemeine Mietrecht geregelt. Es kann jedoch sein, dass in einigen Ländern spezielle Schutzbestimmungen für schwangere Mieterinnen gelten, die ihnen bestimmte Rechte und Schutzmaßnahmen bieten. Es ist ratsam, sich über die spezifischen Regelungen in dem jeweiligen Land oder der Region zu informieren. **
Ähnliche Suchbegriffe für Mindestmietzeit
-
Haberstock, Lothar: Kostenrechnung / Kostenrechnung IKostenrechnung / Kostenrechnung I , Einführung - mit Fragen, Aufgaben, Fallstudien und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: durchgesehene Auflage, Erscheinungsjahr: 20220401, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Haberstock, Lothar~Haberstock, Philipp, Auflage: 22015, Auflage/Ausgabe: durchgesehene Auflage, Seitenzahl/Blattzahl: 404, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Kostenartenrechnung; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Controlling, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 209, Breite: 139, Höhe: 24, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2506043, Vorgänger EAN: 9783503191741 9783503106998 9783503083763 9783503060979 9783503050338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was darf ein buchhaltungsbüro machen?
Ein Buchhaltungsbüro darf verschiedene Aufgaben im Bereich der Buchführung und Finanzverwaltung übernehmen. Dazu gehören die Erfassung von Geschäftsvorfällen, die Erstellung von Finanzberichten, die Durchführung von Buchhaltungsaufgaben wie Kontierung und Verbuchung von Belegen sowie die Erstellung von Umsatzsteuervoranmeldungen. Darüber hinaus kann ein Buchhaltungsbüro auch bei der Erstellung von Jahresabschlüssen und Steuererklärungen unterstützen. Es ist wichtig, dass ein Buchhaltungsbüro über entsprechend qualifiziertes Personal verfügt, um diese Aufgaben fachgerecht und zuverlässig ausführen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.