Domain buchhaltungsbüro24.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsbüro24.de um.
Sind Sie am Kauf der Domain
buchhaltungsbüro24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsbüro24.de kaufen?
Wie kann die Oberflächengüte von Materialien verbessert werden? Welche Faktoren beeinflussen die Oberflächengüte von Produkten?
Die Oberflächengüte von Materialien kann durch verschiedene Verfahren wie Polieren, Schleifen oder Beschichten verbessert werden. Faktoren wie Materialauswahl, Bearbeitungsmethoden und Umgebungseinflüsse können die Oberflächengüte von Produkten beeinflussen. Eine sorgfältige Planung und Kontrolle dieser Faktoren sind entscheidend, um eine hochwertige Oberfläche zu erzielen. **
Welche Faktoren beeinflussen die Oberflächengüte von Metallteilen? Wie kann die Oberflächengüte von Werkstücken verbessert werden?
Die Oberflächengüte von Metallteilen wird durch Faktoren wie Schneidgeschwindigkeit, Vorschubgeschwindigkeit und Werkzeugverschleiß beeinflusst. Um die Oberflächengüte zu verbessern, können Maßnahmen wie die Verwendung von Schneidflüssigkeiten, die Optimierung der Schneidparameter und die Verwendung von hochwertigen Werkzeugen ergriffen werden. Zusätzlich kann auch die Nachbearbeitung der Werkstücke durch Schleifen, Polieren oder Beschichten die Oberflächengüte verbessern. **
Ähnliche Suchbegriffe für Oberflächengüte
Top-Angebote
Produkte zum Begriff Oberflächengüte:
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haberstock, Lothar: Kostenrechnung / Kostenrechnung IKostenrechnung / Kostenrechnung I , Einführung - mit Fragen, Aufgaben, Fallstudien und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: durchgesehene Auflage, Erscheinungsjahr: 20220401, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Haberstock, Lothar~Haberstock, Philipp, Auflage: 22015, Auflage/Ausgabe: durchgesehene Auflage, Seitenzahl/Blattzahl: 404, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Kostenartenrechnung; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Controlling, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 209, Breite: 139, Höhe: 24, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2506043, Vorgänger EAN: 9783503191741 9783503106998 9783503083763 9783503060979 9783503050338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Oberflächengüte eines Werkstücks garantiert werden? Was sind die verschiedenen Methoden zur Bewertung der Oberflächengüte?
Die Oberflächengüte eines Werkstücks kann durch die Verwendung von geeigneten Werkzeugen und Maschinen während des Fertigungsprozesses sichergestellt werden. Zu den verschiedenen Methoden zur Bewertung der Oberflächengüte gehören visuelle Inspektion, Rauheitsmessung und Oberflächenprofilanalyse. Diese Methoden ermöglichen es, die Qualität der Oberfläche zu bewerten und sicherzustellen, dass sie den Anforderungen des Produkts entspricht. **
-
Welche Faktoren beeinflussen die Oberflächengüte von industriell gefertigten Bauteilen? Wie kann die Oberflächengüte verbessert und kontrolliert werden?
Die Oberflächengüte von industriell gefertigten Bauteilen wird durch Faktoren wie Materialbeschaffenheit, Bearbeitungsverfahren und Werkzeugqualität beeinflusst. Um die Oberflächengüte zu verbessern, können Maßnahmen wie Schleifen, Polieren oder Beschichten angewendet werden. Zur Kontrolle der Oberflächengüte können verschiedene Prüfverfahren wie Rauheitsmessung oder visuelle Inspektion eingesetzt werden. **
-
Wie kann die Oberflächengüte eines Werkstücks verbessert werden? Weshalb ist die Oberflächengüte bei der Herstellung von Produkten wichtig?
Die Oberflächengüte eines Werkstücks kann durch verschiedene Verfahren wie Schleifen, Polieren oder Beschichten verbessert werden. Eine gute Oberflächengüte ist wichtig, um die Funktionalität, Ästhetik und Haltbarkeit eines Produkts zu gewährleisten und um Reibung, Verschleiß und Korrosion zu reduzieren. Zudem kann eine hochwertige Oberfläche die Verarbeitbarkeit und Montage des Produkts erleichtern. **
-
Was sind die wichtigsten Kriterien zur Beurteilung der Oberflächengüte von Werkstücken? Wie kann die Oberflächengüte bei verschiedenen Fertigungsverfahren beeinflusst werden?
Die wichtigsten Kriterien zur Beurteilung der Oberflächengüte von Werkstücken sind Rauheit, Glätte und Sauberkeit. Die Oberflächengüte kann bei verschiedenen Fertigungsverfahren durch die Wahl der Schneidewerkzeuge, der Schnittgeschwindigkeit und der Kühlung beeinflusst werden. Zudem spielen auch die Materialbeschaffenheit und die Schmierstoffe eine wichtige Rolle. **
Was sind die wichtigsten Kriterien zur Beurteilung der Oberflächengüte eines Bauteils? Und welche Verfahren werden zur Verbesserung der Oberflächengüte eingesetzt?
Die wichtigsten Kriterien zur Beurteilung der Oberflächengüte eines Bauteils sind Rauheit, Glanz, Sauberkeit und Homogenität. Zur Verbesserung der Oberflächengüte werden Verfahren wie Schleifen, Polieren, Strahlen, Galvanisieren und Lackieren eingesetzt. Diese Verfahren dienen dazu, Unebenheiten zu beseitigen, die Oberfläche zu glätten und sie vor Korrosion zu schützen. **
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Top-Angebote
Produkte zum Begriff Oberflächengüte:
-
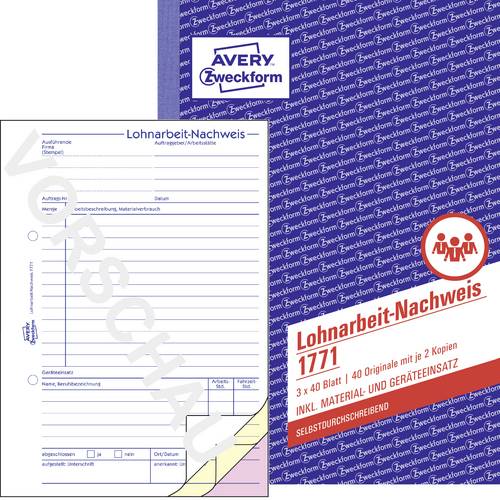
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Oberflächengüte von Materialien verbessert werden? Welche Faktoren beeinflussen die Oberflächengüte von Produkten?
Die Oberflächengüte von Materialien kann durch verschiedene Verfahren wie Polieren, Schleifen oder Beschichten verbessert werden. Faktoren wie Materialauswahl, Bearbeitungsmethoden und Umgebungseinflüsse können die Oberflächengüte von Produkten beeinflussen. Eine sorgfältige Planung und Kontrolle dieser Faktoren sind entscheidend, um eine hochwertige Oberfläche zu erzielen. **
-
Welche Faktoren beeinflussen die Oberflächengüte von Metallteilen? Wie kann die Oberflächengüte von Werkstücken verbessert werden?
Die Oberflächengüte von Metallteilen wird durch Faktoren wie Schneidgeschwindigkeit, Vorschubgeschwindigkeit und Werkzeugverschleiß beeinflusst. Um die Oberflächengüte zu verbessern, können Maßnahmen wie die Verwendung von Schneidflüssigkeiten, die Optimierung der Schneidparameter und die Verwendung von hochwertigen Werkzeugen ergriffen werden. Zusätzlich kann auch die Nachbearbeitung der Werkstücke durch Schleifen, Polieren oder Beschichten die Oberflächengüte verbessern. **
-
Wie kann die Oberflächengüte eines Werkstücks garantiert werden? Was sind die verschiedenen Methoden zur Bewertung der Oberflächengüte?
Die Oberflächengüte eines Werkstücks kann durch die Verwendung von geeigneten Werkzeugen und Maschinen während des Fertigungsprozesses sichergestellt werden. Zu den verschiedenen Methoden zur Bewertung der Oberflächengüte gehören visuelle Inspektion, Rauheitsmessung und Oberflächenprofilanalyse. Diese Methoden ermöglichen es, die Qualität der Oberfläche zu bewerten und sicherzustellen, dass sie den Anforderungen des Produkts entspricht. **
-
Welche Faktoren beeinflussen die Oberflächengüte von industriell gefertigten Bauteilen? Wie kann die Oberflächengüte verbessert und kontrolliert werden?
Die Oberflächengüte von industriell gefertigten Bauteilen wird durch Faktoren wie Materialbeschaffenheit, Bearbeitungsverfahren und Werkzeugqualität beeinflusst. Um die Oberflächengüte zu verbessern, können Maßnahmen wie Schleifen, Polieren oder Beschichten angewendet werden. Zur Kontrolle der Oberflächengüte können verschiedene Prüfverfahren wie Rauheitsmessung oder visuelle Inspektion eingesetzt werden. **
Ähnliche Suchbegriffe für Oberflächengüte
-
Haberstock, Lothar: Kostenrechnung / Kostenrechnung IKostenrechnung / Kostenrechnung I , Einführung - mit Fragen, Aufgaben, Fallstudien und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: durchgesehene Auflage, Erscheinungsjahr: 20220401, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Haberstock, Lothar~Haberstock, Philipp, Auflage: 22015, Auflage/Ausgabe: durchgesehene Auflage, Seitenzahl/Blattzahl: 404, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Kostenartenrechnung; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Controlling, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 209, Breite: 139, Höhe: 24, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2506043, Vorgänger EAN: 9783503191741 9783503106998 9783503083763 9783503060979 9783503050338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Oberflächengüte eines Werkstücks verbessert werden? Weshalb ist die Oberflächengüte bei der Herstellung von Produkten wichtig?
Die Oberflächengüte eines Werkstücks kann durch verschiedene Verfahren wie Schleifen, Polieren oder Beschichten verbessert werden. Eine gute Oberflächengüte ist wichtig, um die Funktionalität, Ästhetik und Haltbarkeit eines Produkts zu gewährleisten und um Reibung, Verschleiß und Korrosion zu reduzieren. Zudem kann eine hochwertige Oberfläche die Verarbeitbarkeit und Montage des Produkts erleichtern. **
-
Was sind die wichtigsten Kriterien zur Beurteilung der Oberflächengüte von Werkstücken? Wie kann die Oberflächengüte bei verschiedenen Fertigungsverfahren beeinflusst werden?
Die wichtigsten Kriterien zur Beurteilung der Oberflächengüte von Werkstücken sind Rauheit, Glätte und Sauberkeit. Die Oberflächengüte kann bei verschiedenen Fertigungsverfahren durch die Wahl der Schneidewerkzeuge, der Schnittgeschwindigkeit und der Kühlung beeinflusst werden. Zudem spielen auch die Materialbeschaffenheit und die Schmierstoffe eine wichtige Rolle. **
-
Was sind die wichtigsten Kriterien zur Beurteilung der Oberflächengüte eines Bauteils? Und welche Verfahren werden zur Verbesserung der Oberflächengüte eingesetzt?
Die wichtigsten Kriterien zur Beurteilung der Oberflächengüte eines Bauteils sind Rauheit, Glanz, Sauberkeit und Homogenität. Zur Verbesserung der Oberflächengüte werden Verfahren wie Schleifen, Polieren, Strahlen, Galvanisieren und Lackieren eingesetzt. Diese Verfahren dienen dazu, Unebenheiten zu beseitigen, die Oberfläche zu glätten und sie vor Korrosion zu schützen. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.