Domain buchhaltungsbüro24.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsbüro24.de um.
Sind Sie am Kauf der Domain
buchhaltungsbüro24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsbüro24.de kaufen?
Sind Tochtergesellschaften rechtlich selbstständig?
Sind Tochtergesellschaften rechtlich selbstständig? Tochtergesellschaften sind in der Regel eigenständige juristische Personen, die rechtlich unabhhängig von ihren Muttergesellschaften agieren. Sie haben eine eigene Geschäftsführung, Bilanz und Haftung. Dennoch können Muttergesellschaften Einfluss auf ihre Tochtergesellschaften ausüben, beispielsweise durch die Bestellung von Geschäftsführern oder die Festlegung von Unternehmenszielen. Letztendlich sind Tochtergesellschaften jedoch eigenständige Unternehmen, die ihre eigenen Entscheidungen treffen und für ihre eigenen Handlungen verantwortlich sind. **
Sind Tochtergesellschaften verbundene Unternehmen?
Sind Tochtergesellschaften verbundene Unternehmen? Tochtergesellschaften sind in der Regel verbundene Unternehmen, da sie von einer Muttergesellschaft kontrolliert werden. Die Muttergesellschaft besitzt in der Regel die Mehrheit der Stimmrechte und kann somit die Geschäfte und Entscheidungen der Tochtergesellschaft beeinflussen. Verbundene Unternehmen können jedoch auch auf andere Weise miteinander verbunden sein, z.B. durch gemeinsame Eigentümer oder strategische Partnerschaften. Letztendlich hängt es von der Art der Beziehung und der Kontrolle ab, ob Tochtergesellschaften als verbundene Unternehmen betrachtet werden können. **

Ähnliche Suchbegriffe für Tochtergesellschaften
Top-Angebote
Produkte zum Begriff Tochtergesellschaften:
-
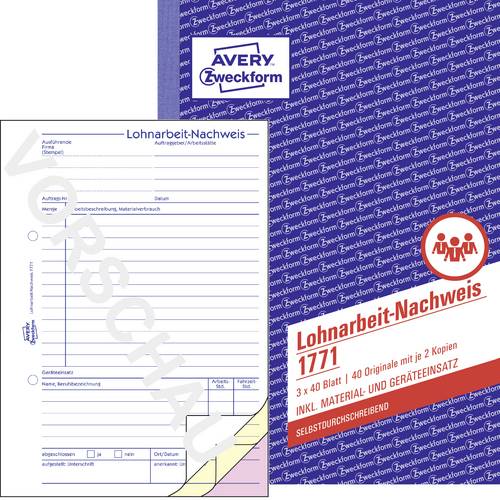
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch 506 »Lohnabrechnung« weiß, 21x29.7 cmFormularbuch 506 »Lohnabrechnung«, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Lohnabrechnung für geringf. Beschäftigte, Breite: 210 mm, Farbe des Papiers: weiß, perforiert: Nein, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel8,37 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
AVERY® Zweckform Lohnabrechnung für geringfügig Beschäftigte Nr. 506* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * weiß/weiß * 2-seitig bedruckt, mit Blaupapier * DIN A4 * VE: 50 Blatt12,48 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Warum nennt man sie Tochtergesellschaften?
Man nennt sie Tochtergesellschaften, weil sie rechtlich eigenständige Unternehmen sind, die von einer Muttergesellschaft kontrolliert werden. Die Muttergesellschaft hält in der Regel die Mehrheit der Anteile und hat somit die Kontrolle über die Tochtergesellschaft. Die Bezeichnung "Tochtergesellschaft" verdeutlicht also die hierarchische Beziehung zwischen den Unternehmen. **
-
Was sind die wesentlichen Schritte, um die Finanzberichte mehrerer Tochtergesellschaften in einen konsolidierten Jahresabschluss zu integrieren?
Die wesentlichen Schritte sind die Erstellung der Einzelabschlüsse der Tochtergesellschaften, die Eliminierung von Intercompany-Transaktionen, und die Konsolidierung der Abschlüsse unter Berücksichtigung der Equity-Methode oder der Vollkonsolidierung. Anschließend werden die konsolidierten Abschlüsse erstellt und veröffentlicht. **
-
Was sind die Tochtergesellschaften der Telekom?
Die Deutsche Telekom hat mehrere Tochtergesellschaften, darunter T-Mobile, T-Systems, Deutsche Telekom Capital Partners und Telekom Deutschland. Diese Unternehmen sind in verschiedenen Bereichen tätig, wie Mobilfunk, IT-Dienstleistungen, Investitionen und Telekommunikationsinfrastruktur. **
-
Welche Tochtergesellschaften hat Lufthansa und was ist die Airlinegruppe?
Lufthansa hat mehrere Tochtergesellschaften, darunter Eurowings, Swiss International Air Lines, Austrian Airlines und Brussels Airlines. Die Lufthansa Group ist eine der größten Airlinegruppen weltweit und umfasst neben den genannten Airlines auch weitere Beteiligungen und Joint Ventures. **


Welche Rolle spielen Tochtergesellschaften in der Strategie von multinationalen Unternehmen?
Tochtergesellschaften spielen eine wichtige Rolle in der Strategie multinationaler Unternehmen, da sie es ermöglichen, in verschiedenen Ländern präsent zu sein und lokale Märkte besser zu erschließen. Sie dienen auch dazu, Risiken zu diversifizieren und Steuervorteile zu nutzen. Zudem können Tochtergesellschaften als Plattform für Innovation und Wachstum dienen. **
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Top-Angebote
Produkte zum Begriff Tochtergesellschaften:
-
Sigel Formularbuch »Lohnabrechnung Mini-Job« LO519 weißFormularbuch »Lohnabrechnung Mini-Job« LO519, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Holzfrei: Ja, Ausführung der Bindung: Spezial-Rückenleimung, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Kurzfristige/geringfügige Beschäftigung und Beschäftigung in der Gleitzone, Ausführliche Hinweise zum Ausfüllen, mit Blaupapier, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel4,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch 506 »Lohnabrechnung« weiß, 21x29.7 cmFormularbuch 506 »Lohnabrechnung«, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Lohnabrechnung für geringf. Beschäftigte, Breite: 210 mm, Farbe des Papiers: weiß, perforiert: Nein, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel8,37 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Sind Tochtergesellschaften rechtlich selbstständig?
Sind Tochtergesellschaften rechtlich selbstständig? Tochtergesellschaften sind in der Regel eigenständige juristische Personen, die rechtlich unabhhängig von ihren Muttergesellschaften agieren. Sie haben eine eigene Geschäftsführung, Bilanz und Haftung. Dennoch können Muttergesellschaften Einfluss auf ihre Tochtergesellschaften ausüben, beispielsweise durch die Bestellung von Geschäftsführern oder die Festlegung von Unternehmenszielen. Letztendlich sind Tochtergesellschaften jedoch eigenständige Unternehmen, die ihre eigenen Entscheidungen treffen und für ihre eigenen Handlungen verantwortlich sind. **
-
Sind Tochtergesellschaften verbundene Unternehmen?
Sind Tochtergesellschaften verbundene Unternehmen? Tochtergesellschaften sind in der Regel verbundene Unternehmen, da sie von einer Muttergesellschaft kontrolliert werden. Die Muttergesellschaft besitzt in der Regel die Mehrheit der Stimmrechte und kann somit die Geschäfte und Entscheidungen der Tochtergesellschaft beeinflussen. Verbundene Unternehmen können jedoch auch auf andere Weise miteinander verbunden sein, z.B. durch gemeinsame Eigentümer oder strategische Partnerschaften. Letztendlich hängt es von der Art der Beziehung und der Kontrolle ab, ob Tochtergesellschaften als verbundene Unternehmen betrachtet werden können. **
-
Warum nennt man sie Tochtergesellschaften?
Man nennt sie Tochtergesellschaften, weil sie rechtlich eigenständige Unternehmen sind, die von einer Muttergesellschaft kontrolliert werden. Die Muttergesellschaft hält in der Regel die Mehrheit der Anteile und hat somit die Kontrolle über die Tochtergesellschaft. Die Bezeichnung "Tochtergesellschaft" verdeutlicht also die hierarchische Beziehung zwischen den Unternehmen. **
-
Was sind die wesentlichen Schritte, um die Finanzberichte mehrerer Tochtergesellschaften in einen konsolidierten Jahresabschluss zu integrieren?
Die wesentlichen Schritte sind die Erstellung der Einzelabschlüsse der Tochtergesellschaften, die Eliminierung von Intercompany-Transaktionen, und die Konsolidierung der Abschlüsse unter Berücksichtigung der Equity-Methode oder der Vollkonsolidierung. Anschließend werden die konsolidierten Abschlüsse erstellt und veröffentlicht. **
Ähnliche Suchbegriffe für Tochtergesellschaften
-
AVERY® Zweckform Lohnabrechnung für geringfügig Beschäftigte Nr. 506* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * weiß/weiß * 2-seitig bedruckt, mit Blaupapier * DIN A4 * VE: 50 Blatt12,48 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haberstock, Lothar: Kostenrechnung / Kostenrechnung IKostenrechnung / Kostenrechnung I , Einführung - mit Fragen, Aufgaben, Fallstudien und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: durchgesehene Auflage, Erscheinungsjahr: 20220401, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Haberstock, Lothar~Haberstock, Philipp, Auflage: 22015, Auflage/Ausgabe: durchgesehene Auflage, Seitenzahl/Blattzahl: 404, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Kostenartenrechnung; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Controlling, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 209, Breite: 139, Höhe: 24, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2506043, Vorgänger EAN: 9783503191741 9783503106998 9783503083763 9783503060979 9783503050338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Tochtergesellschaften der Telekom?
Die Deutsche Telekom hat mehrere Tochtergesellschaften, darunter T-Mobile, T-Systems, Deutsche Telekom Capital Partners und Telekom Deutschland. Diese Unternehmen sind in verschiedenen Bereichen tätig, wie Mobilfunk, IT-Dienstleistungen, Investitionen und Telekommunikationsinfrastruktur. **
-
Welche Tochtergesellschaften hat Lufthansa und was ist die Airlinegruppe?
Lufthansa hat mehrere Tochtergesellschaften, darunter Eurowings, Swiss International Air Lines, Austrian Airlines und Brussels Airlines. Die Lufthansa Group ist eine der größten Airlinegruppen weltweit und umfasst neben den genannten Airlines auch weitere Beteiligungen und Joint Ventures. **
-
Welche Rolle spielen Tochtergesellschaften in der Strategie von multinationalen Unternehmen?
Tochtergesellschaften spielen eine wichtige Rolle in der Strategie multinationaler Unternehmen, da sie es ermöglichen, in verschiedenen Ländern präsent zu sein und lokale Märkte besser zu erschließen. Sie dienen auch dazu, Risiken zu diversifizieren und Steuervorteile zu nutzen. Zudem können Tochtergesellschaften als Plattform für Innovation und Wachstum dienen. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.