Domain buchhaltungsbüro24.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsbüro24.de um.
Sind Sie am Kauf der Domain
buchhaltungsbüro24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsbüro24.de kaufen?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
Ähnliche Suchbegriffe für Unterschiede
Top-Angebote
Produkte zum Begriff Unterschiede:
-
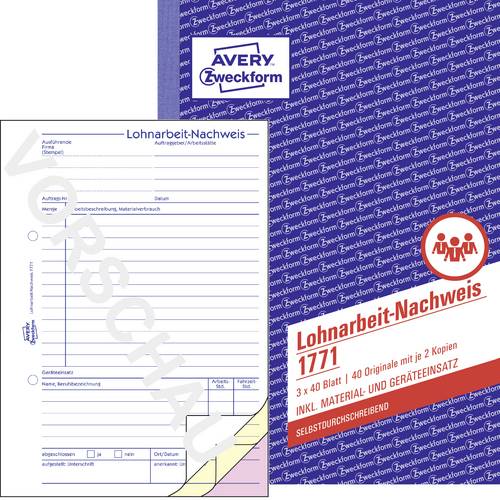
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sigel Formularbuch »Lohnabrechnung Mini-Job« LO519 weißFormularbuch »Lohnabrechnung Mini-Job« LO519, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Holzfrei: Ja, Ausführung der Bindung: Spezial-Rückenleimung, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Kurzfristige/geringfügige Beschäftigung und Beschäftigung in der Gleitzone, Ausführliche Hinweise zum Ausfüllen, mit Blaupapier, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel4,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch 506 »Lohnabrechnung« weiß, 21x29.7 cmFormularbuch 506 »Lohnabrechnung«, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Lohnabrechnung für geringf. Beschäftigte, Breite: 210 mm, Farbe des Papiers: weiß, perforiert: Nein, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel8,37 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
AVERY® Zweckform Lohnabrechnung für geringfügig Beschäftigte Nr. 506* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * weiß/weiß * 2-seitig bedruckt, mit Blaupapier * DIN A4 * VE: 50 Blatt12,48 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Wie werden immaterielle Vermögenswerte in der Bilanzierung dargestellt? Was sind die Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen?
Immaterielle Vermögenswerte werden in der Bilanzierung zu Anschaffungskosten oder zu fortgeführten Anschaffungskosten bewertet. Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen liegen in der Bewertungsmethode, dem Ansatzzeitpunkt und den Angabepflichten. IFRS erlauben eine vorsichtigere Bewertung von Rückstellungen im Vergleich zu HGB. **
-
Was darf ein buchhaltungsbüro machen?
Ein Buchhaltungsbüro darf verschiedene Aufgaben im Bereich der Buchführung und Finanzverwaltung übernehmen. Dazu gehören die Erfassung von Geschäftsvorfällen, die Erstellung von Finanzberichten, die Durchführung von Buchhaltungsaufgaben wie Kontierung und Verbuchung von Belegen sowie die Erstellung von Umsatzsteuervoranmeldungen. Darüber hinaus kann ein Buchhaltungsbüro auch bei der Erstellung von Jahresabschlüssen und Steuererklärungen unterstützen. Es ist wichtig, dass ein Buchhaltungsbüro über entsprechend qualifiziertes Personal verfügt, um diese Aufgaben fachgerecht und zuverlässig ausführen zu können. **


1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
Top-Angebote
Produkte zum Begriff Unterschiede:
-
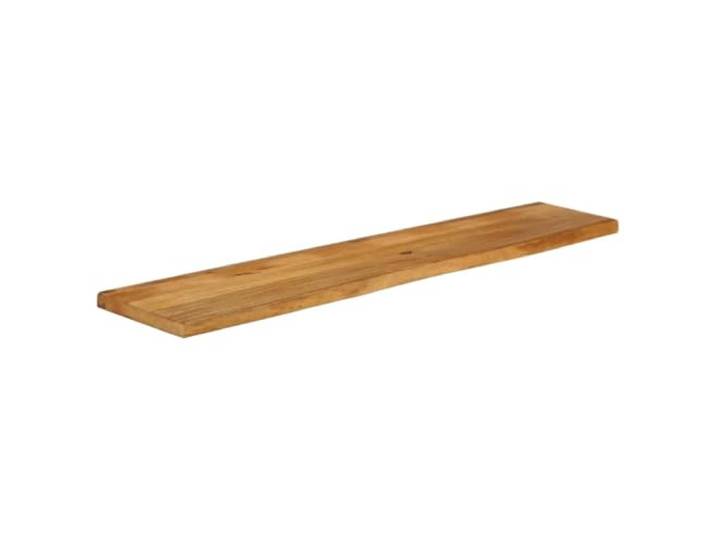
Tischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, UnterschiedeTischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, Unterschiede. Gefertigt aus massivem Mangoholz, das für die besondere Härte und Langlebigkeit bekannt ist, was eine solide Konstruktion des Möbelstücks mit langer Lebensdauer garantiert. Auf dem Rand des Holzes gibt der Tischplatte einen rustikalen Charakter und die sichtbaren Äste, Risse und Farbunterschiede machen jedes Stück zu einem Unikat und originell. Das vielseitige Design ermöglicht es Ihnen, die Arbeitsplatte mit verschiedenen Untergründen zu kombinieren, sodass Sie es ganz einfach an Ihre Bedürfnisse und Ihre Einrichtung anpassen können. Die glatte, pflegeleichte Oberfläche kann einfach mit einem feuchten Tuch abgewischt werden, um Ihr sauberes und frisches Aussehen im Alltag wiederherzustellen. Aufgrund der Charakter des Massivholzes kann die Breite der Tischplatte geringfügig um +1-2 cm oder – 3-5 cm abweichen, was den authentischen und glamourösen Charme unterstreicht. Farbe:Eiche Finish90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sigel Formularbuch »Lohnabrechnung Mini-Job« LO519 weißFormularbuch »Lohnabrechnung Mini-Job« LO519, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Holzfrei: Ja, Ausführung der Bindung: Spezial-Rückenleimung, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Kurzfristige/geringfügige Beschäftigung und Beschäftigung in der Gleitzone, Ausführliche Hinweise zum Ausfüllen, mit Blaupapier, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel4,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
-
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Unterschiede
-
Avery Zweckform Formularbuch 506 »Lohnabrechnung« weiß, 21x29.7 cmFormularbuch 506 »Lohnabrechnung«, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Lohnabrechnung für geringf. Beschäftigte, Breite: 210 mm, Farbe des Papiers: weiß, perforiert: Nein, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel8,37 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
AVERY® Zweckform Lohnabrechnung für geringfügig Beschäftigte Nr. 506* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * weiß/weiß * 2-seitig bedruckt, mit Blaupapier * DIN A4 * VE: 50 Blatt12,48 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Kleve, Heiko: Aufgestellte UnterschiedeAufgestellte Unterschiede , Das Unterscheiden gehört in der Sozialen Arbeit zur Diagnose wie zur Intervention: Wie unterscheidet sich das Leben, das ein Klient führt, von dem, das er führen möchte oder führen soll? Wie können professionelle Helfer so intervenieren, dass bei Klienten konstruktive Unterschiede, d. h. nützliche Veränderungen, angeregt werden? Die zweite zentrale Operation in der Sozialen Arbeit ist das Entscheiden. Nicht selten bedeuten Entscheidungen einschneidende Konsequenzen für das Leben von Klienten und gehen deshalb mit deutlichen Ambivalenzen aufseiten der professionellen Helfer einher. Heiko Kleve verbindet in diesem Buch zwei Techniken, die das Unterscheiden und das Entscheiden in der täglichen Arbeit wesentlich erleichtern: die systemische Aufstellung und das Tetralemma. Kompakt und gut nachvollziehbar erläutert er die Grundlagen der beiden Methoden und zeigt ihre Anwendung in der Interaktion, der Organisation und der Selbstreflexion Sozialer Arbeit auf. Das Buch liefert sowohl einen Beitrag zur theoretischen Weiterentwicklung als auch zur Professionalisierung der Sozialen Arbeit. , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 201109, Produktform: Kartoniert, Autoren: Kleve, Heiko, Seitenzahl/Blattzahl: 171, Keyword: Sozialarbeit; Systemaufstellung; Systemtheorie, Fachschema: Sozialarbeit, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Soziale Arbeit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer Verlag GmbH, Länge: 214, Breite: 139, Höhe: 18, Gewicht: 250, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden immaterielle Vermögenswerte in der Bilanzierung dargestellt? Was sind die Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen?
Immaterielle Vermögenswerte werden in der Bilanzierung zu Anschaffungskosten oder zu fortgeführten Anschaffungskosten bewertet. Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen liegen in der Bewertungsmethode, dem Ansatzzeitpunkt und den Angabepflichten. IFRS erlauben eine vorsichtigere Bewertung von Rückstellungen im Vergleich zu HGB. **
-
Was darf ein buchhaltungsbüro machen?
Ein Buchhaltungsbüro darf verschiedene Aufgaben im Bereich der Buchführung und Finanzverwaltung übernehmen. Dazu gehören die Erfassung von Geschäftsvorfällen, die Erstellung von Finanzberichten, die Durchführung von Buchhaltungsaufgaben wie Kontierung und Verbuchung von Belegen sowie die Erstellung von Umsatzsteuervoranmeldungen. Darüber hinaus kann ein Buchhaltungsbüro auch bei der Erstellung von Jahresabschlüssen und Steuererklärungen unterstützen. Es ist wichtig, dass ein Buchhaltungsbüro über entsprechend qualifiziertes Personal verfügt, um diese Aufgaben fachgerecht und zuverlässig ausführen zu können. **
-
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.