Domain buchhaltungsbüro24.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsbüro24.de um.
Sind Sie am Kauf der Domain
buchhaltungsbüro24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsbüro24.de kaufen?
Was sind die wichtigsten Abgrenzungskriterien, um verschiedene Konzepte voneinander zu unterscheiden?
Die wichtigsten Abgrenzungskriterien sind Zielsetzung, Methodik und Anwendungsbereich. Die Zielsetzung definiert den Zweck des Konzepts, die Methodik beschreibt die Vorgehensweise und der Anwendungsbereich legt fest, in welchem Kontext das Konzept angewendet werden kann. Durch diese Kriterien lassen sich verschiedene Konzepte voneinander unterscheiden und einordnen. **
Was sind die wesentlichen Abgrenzungskriterien, um verschiedene Phänomene voneinander zu unterscheiden?
Die wesentlichen Abgrenzungskriterien sind Unterschiede in Ursachen, Merkmalen und Auswirkungen der Phänomene. Durch die Analyse dieser Kriterien können verschiedene Phänomene klar voneinander abgegrenzt werden. Eine genaue Betrachtung dieser Unterschiede ermöglicht eine präzise Identifizierung und Klassifizierung der Phänomene. **
Ähnliche Suchbegriffe für Abgrenzungskriterien
Top-Angebote
Produkte zum Begriff Abgrenzungskriterien:
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haberstock, Lothar: Kostenrechnung / Kostenrechnung IKostenrechnung / Kostenrechnung I , Einführung - mit Fragen, Aufgaben, Fallstudien und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: durchgesehene Auflage, Erscheinungsjahr: 20220401, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Haberstock, Lothar~Haberstock, Philipp, Auflage: 22015, Auflage/Ausgabe: durchgesehene Auflage, Seitenzahl/Blattzahl: 404, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Kostenartenrechnung; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Controlling, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 209, Breite: 139, Höhe: 24, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2506043, Vorgänger EAN: 9783503191741 9783503106998 9783503083763 9783503060979 9783503050338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die wesentlichen Unterschiede zwischen Abgrenzungskriterien und Abgrenzungsmethoden in der Buchhaltung?
Abgrenzungskriterien sind Regeln, die festlegen, wann Einnahmen und Ausgaben in der Buchhaltung erfasst werden müssen, während Abgrenzungsmethoden die konkreten Verfahren beschreiben, wie diese Regeln umgesetzt werden. Die Kriterien legen also fest, was abgegrenzt werden muss, während die Methoden bestimmen, wie es abgegrenzt wird. Die Kriterien sind allgemein gültig, während die Methoden je nach Unternehmen und Branche variieren können. **
-
Was sind die wichtigsten Abgrenzungskriterien, um zwei verschiedene Konzepte voneinander zu unterscheiden?
Die wichtigsten Abgrenzungskriterien sind die Definitionen der Konzepte, ihre Ziele und Zwecke sowie ihre Methoden und Herangehensweisen. Durch die Analyse dieser Kriterien kann man die Unterschiede und Gemeinsamkeiten zwischen den Konzepten klar erkennen und sie voneinander abgrenzen. Es ist wichtig, die Abgrenzungskriterien genau zu definieren, um Missverständnisse zu vermeiden und eine klare Unterscheidung zwischen den Konzepten zu ermöglichen. **
-
Was sind die wichtigsten Abgrenzungskriterien in der Wirtschaft, um verschiedene Marktsegmente voneinander zu unterscheiden?
Die wichtigsten Abgrenzungskriterien in der Wirtschaft sind die Zielgruppe, das Produktangebot und die Preisgestaltung. Durch die Analyse dieser Kriterien können Unternehmen ihre Marktsegmente klar voneinander unterscheiden und gezielt auf die Bedürfnisse ihrer Kunden eingehen. Eine genaue Abgrenzung ermöglicht es Unternehmen, ihre Marketingstrategien effektiver zu gestalten und ihre Wettbewerbsfähigkeit zu steigern. **
-
Was sind die wichtigsten Abgrenzungskriterien, um unterschiedliche Konzepte im Bereich der Wirtschaftswissenschaften voneinander zu unterscheiden?
Die wichtigsten Abgrenzungskriterien sind die theoretischen Grundlagen, die angewandten Methoden und die untersuchten Phänomene. Theoretische Grundlagen beziehen sich auf die Annahmen und Modelle, die zur Erklärung wirtschaftlicher Phänomene verwendet werden. Angewandte Methoden umfassen quantitative oder qualitative Ansätze zur Datenerhebung und -analyse. Die untersuchten Phänomene können sich auf Makro- oder Mikroebene, auf bestimmte Branchen oder Länder, oder auf spezifische Aspekte wie Verhalten oder Strukturen konzentrieren. **
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Was sind typische Abgrenzungskriterien, die in verschiedenen Branchen verwendet werden, um verschiedene Produkte oder Dienstleistungen voneinander zu unterscheiden?
Typische Abgrenzungskriterien sind Preis, Qualität und Markenimage. Diese Faktoren helfen Verbrauchern, Produkte oder Dienstleistungen zu vergleichen und sich für das passende Angebot zu entscheiden. Branchen nutzen diese Kriterien, um sich von der Konkurrenz abzuheben und ihre Alleinstellungsmerkmale hervorzuheben. **
Top-Angebote
Produkte zum Begriff Abgrenzungskriterien:
-
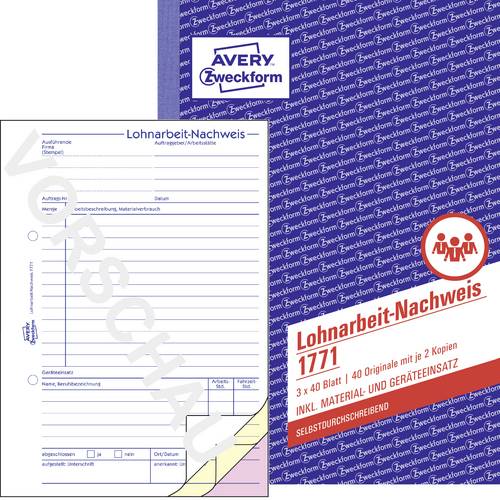
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Abgrenzungskriterien, um verschiedene Konzepte voneinander zu unterscheiden?
Die wichtigsten Abgrenzungskriterien sind Zielsetzung, Methodik und Anwendungsbereich. Die Zielsetzung definiert den Zweck des Konzepts, die Methodik beschreibt die Vorgehensweise und der Anwendungsbereich legt fest, in welchem Kontext das Konzept angewendet werden kann. Durch diese Kriterien lassen sich verschiedene Konzepte voneinander unterscheiden und einordnen. **
-
Was sind die wesentlichen Abgrenzungskriterien, um verschiedene Phänomene voneinander zu unterscheiden?
Die wesentlichen Abgrenzungskriterien sind Unterschiede in Ursachen, Merkmalen und Auswirkungen der Phänomene. Durch die Analyse dieser Kriterien können verschiedene Phänomene klar voneinander abgegrenzt werden. Eine genaue Betrachtung dieser Unterschiede ermöglicht eine präzise Identifizierung und Klassifizierung der Phänomene. **
-
Was sind die wesentlichen Unterschiede zwischen Abgrenzungskriterien und Abgrenzungsmethoden in der Buchhaltung?
Abgrenzungskriterien sind Regeln, die festlegen, wann Einnahmen und Ausgaben in der Buchhaltung erfasst werden müssen, während Abgrenzungsmethoden die konkreten Verfahren beschreiben, wie diese Regeln umgesetzt werden. Die Kriterien legen also fest, was abgegrenzt werden muss, während die Methoden bestimmen, wie es abgegrenzt wird. Die Kriterien sind allgemein gültig, während die Methoden je nach Unternehmen und Branche variieren können. **
-
Was sind die wichtigsten Abgrenzungskriterien, um zwei verschiedene Konzepte voneinander zu unterscheiden?
Die wichtigsten Abgrenzungskriterien sind die Definitionen der Konzepte, ihre Ziele und Zwecke sowie ihre Methoden und Herangehensweisen. Durch die Analyse dieser Kriterien kann man die Unterschiede und Gemeinsamkeiten zwischen den Konzepten klar erkennen und sie voneinander abgrenzen. Es ist wichtig, die Abgrenzungskriterien genau zu definieren, um Missverständnisse zu vermeiden und eine klare Unterscheidung zwischen den Konzepten zu ermöglichen. **
Ähnliche Suchbegriffe für Abgrenzungskriterien
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haberstock, Lothar: Kostenrechnung / Kostenrechnung IKostenrechnung / Kostenrechnung I , Einführung - mit Fragen, Aufgaben, Fallstudien und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: durchgesehene Auflage, Erscheinungsjahr: 20220401, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Haberstock, Lothar~Haberstock, Philipp, Auflage: 22015, Auflage/Ausgabe: durchgesehene Auflage, Seitenzahl/Blattzahl: 404, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Kostenartenrechnung; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Controlling, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 209, Breite: 139, Höhe: 24, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2506043, Vorgänger EAN: 9783503191741 9783503106998 9783503083763 9783503060979 9783503050338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,21 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Abgrenzungskriterien in der Wirtschaft, um verschiedene Marktsegmente voneinander zu unterscheiden?
Die wichtigsten Abgrenzungskriterien in der Wirtschaft sind die Zielgruppe, das Produktangebot und die Preisgestaltung. Durch die Analyse dieser Kriterien können Unternehmen ihre Marktsegmente klar voneinander unterscheiden und gezielt auf die Bedürfnisse ihrer Kunden eingehen. Eine genaue Abgrenzung ermöglicht es Unternehmen, ihre Marketingstrategien effektiver zu gestalten und ihre Wettbewerbsfähigkeit zu steigern. **
-
Was sind die wichtigsten Abgrenzungskriterien, um unterschiedliche Konzepte im Bereich der Wirtschaftswissenschaften voneinander zu unterscheiden?
Die wichtigsten Abgrenzungskriterien sind die theoretischen Grundlagen, die angewandten Methoden und die untersuchten Phänomene. Theoretische Grundlagen beziehen sich auf die Annahmen und Modelle, die zur Erklärung wirtschaftlicher Phänomene verwendet werden. Angewandte Methoden umfassen quantitative oder qualitative Ansätze zur Datenerhebung und -analyse. Die untersuchten Phänomene können sich auf Makro- oder Mikroebene, auf bestimmte Branchen oder Länder, oder auf spezifische Aspekte wie Verhalten oder Strukturen konzentrieren. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was sind typische Abgrenzungskriterien, die in verschiedenen Branchen verwendet werden, um verschiedene Produkte oder Dienstleistungen voneinander zu unterscheiden?
Typische Abgrenzungskriterien sind Preis, Qualität und Markenimage. Diese Faktoren helfen Verbrauchern, Produkte oder Dienstleistungen zu vergleichen und sich für das passende Angebot zu entscheiden. Branchen nutzen diese Kriterien, um sich von der Konkurrenz abzuheben und ihre Alleinstellungsmerkmale hervorzuheben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.